lista płac
Lista płac pracownika oddelegowanego – jak ustalić wynagrodzenie za pracę w Polsce i w Niemczech
Z komentarza eksperta Portalu FK dowiesz się:
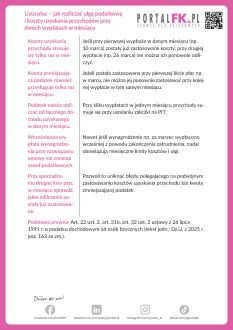
- Jak ustalić przychód na liście płac przy pracy w Polsce i za granicą
- Jak przeliczać przychody w walutach obcych na liście płac pracownika oddelegowanego
- O czym pamiętać w kontekście zwolnienia z PIT na liście płac pracownika oddelegowanego
- Jak rozliczać składki ZUS na liście płac pracownika oddelegowanego
Pobierz praktyczne narzędzie:
Przeczytaj także:
Czy dostawa dla polskiej firmy to WDT?
Zgłoszenie do unijnej procedury OSS przez podatnika zarejestrowanego do VAT w Niemczech
Zwolnienie z VAT przy sprzedaży wysyłkowej do UE – sprawdź obowiązki
Lista płac – instrukcja sporządzania krok po kroku
ZUS ZLA po wypłacie wynagrodzenia za dany miesiąc – korekta listy płac i dokumentacji ZUS
Potrącenia z wynagrodzenia i zasiłku w jednym miesiącu – przykładowa lista płac
Potrącenia z wynagrodzenia za pracę i z zasiłków w jednym miesiącu – 2 listy płac
Wynagrodzenie za miesiąc a brak zwolnienia lekarskiego – jak rozliczyć listę płac
Lista płac dla pracownika – kalkulator, instrukcja i przykład z wynagrodzeniem minimalnym
Lista płac to podstawowy dokument kadrowo-płacowy, który służy do prawidłowego rozliczenia wynagrodzenia pracownika. W 2025 roku sporządzenie listy płac wymaga uwzględnienia aktualnych składek ZUS, zaliczek na podatek dochodowy, podstawowych kosztów uzyskania przychodu oraz obowiązującej kwoty wolnej od podatku. Z tego artykułu dowiesz się, jak krok po kroku przygotować listę płac dla pracownika, który otrzymuje wynagrodzenie brutto w wysokości 4.666 zł, nie korzysta z PPK i nie ma prawa do ulgi PIT-0. Do tekstu dołączamy praktyczny kalkulator listy płac, szczegółowe wyliczenia oraz przykład zgodny z przepisami obowiązującymi w 2025 roku.
Pamiętaj, lista płac powinna być przygotowywana co miesiąc dla każdego pracownika zatrudnionego na podstawie umowy o pracę. Stanowi ona podstawę do obliczenia i wypłaty wynagrodzenia, a także do rozliczeń z ZUS i urzędem skarbowym.
Z komentarza eksperta Portalu FK dowiesz się:
- Jak sporządzić listę płac w 8 krokach
- Czy trzeba sporządzać listę płac co miesiąc
- Jakie składniki wynagrodzenia należy ująć w liście płac
- Czy można korzystać z kalkulatora listy płac
- Co jeśli pracownik złoży PIT-2 w trakcie roku
- Czy lista płac dotyczy tylko umów o pracę
- Jak sporządzić listę płac w przypadku 33-letniego pracownika (niebędącego uczestnikiem PPK i niekorzystającego z zerowego PIT). Pracownik otrzymuje co miesiąc stałą pensję na poziomie 4.666 zł brutto. Jest uprawniony do podstawowych kosztów uzyskania przychodu i 1/12 kwoty zmniejszającej podatek
Pobierz praktyczne narzędzie:
Przeczytaj także:
Lista płac – instrukcja sporządzania krok po kroku
ZUS ZLA po wypłacie wynagrodzenia za dany miesiąc – korekta listy płac i dokumentacji ZUS
Potrącenia z wynagrodzenia i zasiłku w jednym miesiącu – przykładowa lista płac
Potrącenia z wynagrodzenia za pracę i z zasiłków w jednym miesiącu – 2 listy płac
Wynagrodzenie za miesiąc a brak zwolnienia lekarskiego – jak rozliczyć listę płac
Wynagrodzenie za miesiąc a brak zwolnienia lekarskiego – jak rozliczyć listę płac
Z komentarza eksperta Portalu FK dowiesz się:
- W jakiej formie pracodawca może otrzymać zwolnienie lekarskie pracownika
- W jakim terminie wystawia się zaświadczenie lekarskie ze szpitala
- Co z wynagrodzeniem, gdy pracodawca nie otrzyma zwolnienia lekarskiego
Przeczytaj także:
Pracownik przebywa w sanatorium – urlop czy zwolnienie lekarskie
Czy można wyprzedawać majątek firmy na zwolnieniu lekarskim?
Czy zwolnienie lekarskie na chore dziecko przerywa urlop wypoczynkowy
ZUS ZLA - czy w okresie zwolnienia lekarskiego można pracować
Orzeczenie lekarskie – kopia czy oryginał w aktach osobowych pracownika
Kontrola ZUS ZLA i orzecznictwo lekarskie w ZUS – przygotuj się na 8 ważnych zmian
Pobierz ściągę:
Długotrwałe i częste zwolnienia lekarskie a rozwiązanie umowy o pracę
Zmiany kadrowo-płacowe w 2025 roku – część 2
Poznaj limity w ramach PPE, IKE, IKZE i OIPE. Dowiedz się, co zmieni się w dofinansowaniu dla pracodawców z PFRON. Posłuchaj, kiedy zleceniodawcy i zleceniobiorcy mogą spodziewać się pełnego oskładkowania umów cywilnoprawnych. Przygotuj się na zmiany w ustalaniu stażu pracy pracowników.
Ze szkolenia, które prowadzi Oskar Sobolewski, dowiesz się:
- W jaki sposób obecnie można oszczędzać na emeryturę
- Ile w 2025 roku wynoszą kwoty miesięcznego dofinansowania do wynagrodzenia pracownika z niepełnosprawnością, finansowanego ze środków PFRON
- Co zmieni się w zasadach ustalania stażu pracy
- Czy Wigilia będzie w 2025 roku dniem wolnym od pracy
- Na jakie inne zmiany w prawie muszą się przygotować pracodawcy
Obejrzyj także: Zmiany kadrowo-płacowe w 2025 roku – część 1
Rewolucyjne zmiany w podatku od nieruchomości 2025 – kluczowe informacje dla firm
Bądź na bieżąco ze wszystkimi zmianami w prawie w 2025 roku:
Wysokie temperatury w miejscu pracy – nowe obowiązki pracodawcy w 2025 roku
Zmiany w Kodeksie pracy od 19 marca 2025 r. - uzupełniający urlop macierzyński
Składka zdrowotna przedsiębiorców od 2025 roku – 3 przykłady liczbowe
Potrącenia z wynagrodzenia i zasiłku w jednym miesiącu – przykładowa lista płac
Z komentarza eksperta dowiesz się:
- Jakie przepisy stosujemy przy potrąceniach z wynagrodzenia, a jakie przy potrąceniach z zasiłków
- Jak dokonywać potrąceń z wynagrodzenia
- Jak dokonywać potrąceń, gdy pracownik otrzymuje wynagrodzenie tylko za część miesiąca
- Jakie 2 zasady należy stosować przy dokonywaniu potrąceń z zasiłków
- Jak krok po kroku dokonywać potrąceń z należności z ubezpieczenia społecznego
- Ile wynosi dopuszczalna kwota potrącenia zasiłku z ubezpieczenia chorobowego lub wypadkowego
Skorzystaj z praktycznego narzędzia: Kalkulator lista płac
Pobierz praktyczną ściągę: Lista płac – instrukcja sporządzania krok po kroku
Na Portalu FK znajdziesz także inne listy płac:
Potrącenia z wynagrodzenia za pracę i z zasiłków w jednym miesiącu – 2 listy płac
Miesiąc z wynagrodzeniem chorobowym – lista płac dla pracownika
Wynagrodzenie z dodatkiem stażowym i dodatkiem funkcyjnym – lista płac
ZUS ZLA po wypłacie wynagrodzenia za dany miesiąc – korekta listy płac i dokumentacji ZUS
Potrącenia niealimentacyjne z wynagrodzenia – pobierz przykład liczbowy
Korygowanie list płac i niedopłaty wynagrodzeń – co z korektą składek ZUS i podatku PIT
Połączenie spółek – co z aktami osobowymi pracowników i listami płac
ZUS ZLA po wypłacie wynagrodzenia za dany miesiąc – korekta listy płac i dokumentacji ZUS
Z komentarza eksperta Portalu FK dowiesz się:
- W jaki sposób pracodawca powinien zwrócić się o zwrot nadpłaconego wynagrodzenia do byłego pracownika
- Jak ustalić kwotę, którą powinien zwrócić pracownik
- Kiedy podatnik musi rozliczyć się samodzielnie
- Jak sporządzić korygujący komplet dokumentacji do ZUS
- Czy pracodawca (płatnik) występuje do urzędu skarbowego o zwrot nadpłaconych zaliczek podatkowych
Przeczytaj także:
ZUS ZLA wpływa po terminie wypłaty wynagrodzenia – co z ZUS RCA i ZUS RSA
Korekta zaniżonego wynagrodzenia – co z dokumentacją ZUS
Korygowanie list płac i niedopłaty wynagrodzeń – co z korektą składek ZUS i podatku PIT
Błędne oświadczenie zleceniobiorcy a korekta składek ZUS – krok po kroku
Potrącenia z wynagrodzenia za pracę i z zasiłków w jednym miesiącu – 2 listy płac
Często w obrębie jednego miesiąca obok zasiłku należnego w razie choroby, opieki, wypadku lub macierzyństwa pracownikowi wypłacane jest wynagrodzenie za pracę czy inne świadczenia ze stosunku pracy, w tym wynagrodzenie chorobowe). W takim przypadku pracodawca powinien odrębnie wyliczyć kwotę potrącenia z zasiłku i osobno z pozostałych należności. Przy dokonywaniu potrącenia ze świadczeń należnych ze stosunku pracy należy stosować przepisy przewidziane w Kodeksie pracy, a przy dokonywaniu potrącenia z zasiłku – przepisy ustawy emerytalnej. Sprawdź, jak te zasady stosować w praktyce. Pobierz 2 listy płac.
Z komentarza eksperta Portalu FK dowiesz się:
- Ile wynoszą maksymalne potrącenia z wynagrodzenia za pracę
- W jaki sposób dokonuje się potrąceń ze świadczeń chorobowych
- Ile wynosi dopuszczalna kwota potrącenia zasiłku z ubezpieczenia chorobowego lub wypadkowego (w tym świadczenia rehabilitacyjnego)
- Co z potrąceniami ze świadczeń chorobowych, gdy pracownik choruje przez część miesiąca
Pobierz nasze ebooki:
Potrącenia z zasiłków od 1 marca 2024 r. – nowe kwoty wolne na przykładach liczbowych
Potrącenia z wynagrodzeń od 1 lipca 2024 r. – nowe kwoty wolne od potrąceń
Przeczytaj także:
Kiedy można dokonywać potrąceń ze świadczeń socjalnych
Poznaj skutki błędów w wynagrodzeniach – 5 przykładów z praktyki
Czy ZUS może prowadzić egzekucję komorniczą z umowy zlecenia
Czy wynagrodzenie zleceniobiorcy jest chronione przed potrąceniami
W jaki sposób dokonać potrącenia z wynagrodzenia przy dwóch zajęciach komorniczych
Pakiet medyczny – czy zgoda na potrącenie należności z wynagrodzenia za pracę jest konieczna
Korygowanie list płac i niedopłaty wynagrodzeń – co z korektą składek ZUS i podatku PIT
Z komentarza eksperta Portalu FK dowiesz się:
- Czy w związku z korektą wynagrodzeń pracodawca musi skorygować dokumentację ZUS
- Czy pracownicy mogą żądać odsetek ustawowych z tytułu opóźnionej wypłaty wynagrodzeń
- Jakie świadczenia pracodawca musi przeliczyć w związku z korektą wynagrodzeń
Przeczytaj więcej praktycznych informacji na temat list płac:
Korekta zaniżonego wynagrodzenia – co z dokumentacją ZUS
Korekta listy płac i deklaracji ZUS
Wynagrodzenie z dodatkiem stażowym i dodatkiem funkcyjnym – lista płac
Oddelegowanie polskiego pracownika niebędącego kierowcą – przykładowa lista płac
Zajęcie komornicze przy umowie zlecenia – przykładowa lista płac
 /WiedzaiPraktyka
 /wip