Obowiązkowy KSeF już teraz rodzi wiele praktycznych wątpliwości po stronie księgowych i podatników. Ekspertka podczas szkolenia przeanalizowała problemy, które pojawiły się po pierwszych miesiącach funkcjonowania nowych zasad, w tym prawa do odliczenia VAT z faktur wystawionych poza KSeF, skutki podwójnego wystawienia faktury oraz ryzyka związane z kontrahentami niestosującymi się do obowiązków. Wyjaśniła również, na co zwracać uwagę przy zachowaniu należytej staranności, jak dokumentować współpracę ze sprzedawcami i dlaczego już teraz warto przygotować się na kontrole oraz potencjalne spory w 2027 roku.
Kara za fakturę poza KSeF może zostać nałożona także w sytuacjach, w których podatnik działa prawidłowo – wynika z obecnego brzmienia przepisów. Ministerstwo Finansów przyznało, że regulacje zawierają błąd i zapowiedziało ich zmianę od 1 stycznia 2027 r. Sprawdź, kiedy grozi sankcja i jak należy postępować w razie awarii KSeF.
Faktury korygujące KSeF zmieniają sposób dokumentowania korekt w VAT i wpływają na moment ich rozliczenia. Sprawdź, jak działają nowe zasady, kiedy korekta jest uznana za wystawioną i dowiedz się, na co zwrócić uwagę w praktyce.
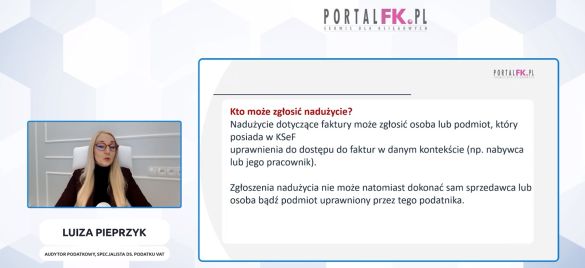
Co najczęściej zgłaszają podatnicy po pierwszych tygodniach pracy z KSeF? Okazuje się, że problemy z podejrzanymi fakturami dotyczą zarówno małych firm, jak i dużych organizacji. Podczas webinaru poznasz mechanizm zgłaszania nadużyć (tzw. faktur scamowych). Ekspertka podpowiada, jak zorganizować procesy w firmie, by księgowanie w KSeF było bezpieczne i zgodne z przepisami.
Wprowadzenie obowiązkowego Krajowego Systemu e-Faktur (KSef) wpływa na prawa i obowiązki przedsiębiorców. Dotyczy to także zwrotu VAT wynikającego z e-faktur, zarówno podmiotom krajowym, jak i zagranicznym. Świadczy o tym m.in. projekt nowelizacji przepisów w tym zakresie, przygotowany przez Ministerstwo Finansów. Sprawdź, co się zmieni oraz kiedy te zmiany wejdą w życie. Zobacz też, co mówią przepisy przejściowe, jeśli chodzi o stosowanie nowych regulacji.
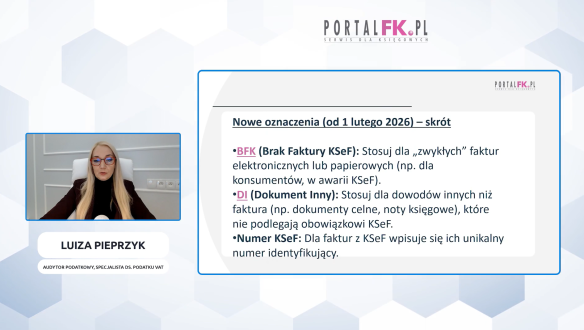
Wraz ze zmianami dotyczącymi KSeF pojawiły się nowe obowiązki w części ewidencyjnej JPK_VAT, a wraz z nimi wiele niejasności. Szkolenie krok po kroku omawia najważniejsze zagadnienia, w tym zasady stosowania nowych symboli, wykazywanie numeru KSeF oraz wybrane problemy praktyczne zgłaszane przez księgowych.
Mianem faktury uproszczonej określa się faktury, w których dopuszczalne jest pominięcie niektórych informacji wymaganych na fakturze standardowej. Warunkiem jest, aby kwota należności ogółem nie przekraczała 450 zł albo 100 euro. Faktura uproszczona może nie zawierać danych dotyczących sprzedawcy oraz nabywcy, tj. ich nazw (względnie imion i nazwisk) oraz adresów. Ponadto w treści dokumentu wystarcza ogólne podanie danych pozwalających określić wartość sprzedaży i stawki podatku. Istotne jest, że faktura uproszczona powinna zawierać NIP nabywcy.
W przypadkach określonych w przepisach, oprócz obowiązku wystawienia faktury w KSeF, pojawia się także konieczność jej udostępnienia nabywcy w formie uzgodnionej między stronami transakcji. Jeśli faktura przekazywana jest poza KSeF, należy pamiętać o umieszczeniu na niej właściwego kodu weryfikującego, który umożliwia identyfikację dokumentu w systemie. Odróżnić należy także przypadki, w których następuje oznaczanie kodem QR faktur wystawionych w trybie online, oraz przypadki, w których następuje oznaczanie kodem QR faktur wystawionych w trybach offline.
Pomimo że zarówno KSeF, jak i JPK odnoszą się do transakcji gospodarczych i służą przekazywaniu szczegółowych danych do urzędów skarbowych, to każdy z tych systemów pełni odmienną funkcję. Z tego względu nie można traktować KSeF jako zamiennika dla JPK – oba narzędzia są wzajemnie uzupełniające i nie zastępują się. Jednak, z uwagi na wprowadzenie KSeF konieczne okazało się dostosowanie struktury pliku JPK_VAT tak, aby uwzględniała nowe zasady fakturowania i umożliwiała spójne raportowanie danych zgodnie z aktualnymi przepisami.
Wprowadzenie obowiązkowego KSeF w 2026 r. rodzi wiele praktycznych wątpliwości księgowych, m.in. w zakresie prawa do odliczenia VAT z faktur wystawionych poza systemem czy możliwości używania wydruków e-faktur poza KSeF (np. przy rejestracji samochodu i rozliczaniu dotacji). Ministerstwo Finansów przedstawiło w tej sprawie wyjaśnienia w odpowiedzi na pytania SKwP. Sprawdź, co z nich wynika.
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip
 /WiedzaiPraktyka
 /wip