Od 1 kwietnia obowiązek przesyłania faktur przy pomocy Krajowego Sytemu e- Faktur objął kolejną grupę podmiotów. Jeszcze do końca roku poza systemem mogą pozostać podatnicy wystawiający miesięcznie faktury o wartości nieprzekraczającej 10.000 zł. Najliczniejsza grupa jednak już musi stosować KSeF, którego omawianie tu kontynuujemy.
W praktyce księgowej coraz częściej pojawia się problem, gdy ta sama faktura poza KSeF i w KSeF funkcjonuje równolegle – najpierw jako dokument otrzymany tradycyjnie, a następnie jako faktura ustrukturyzowana w systemie. Z takim problem spotkała się nasza Czytelniczka. Wyjaśniamy na przykładzie, jak prawidłowo rozliczyć fakturę, która najpierw została wystawiona poza KSeF, a później pojawiła się w systemie.
Faktura korygująca może służyć poprawianiu błędów na fakturze pierwotnej – w tym także dotyczących danych sprzedawcy. Poprawa nazwy (imienia i nazwiska) oraz adresu sprzedawcy nie budzi wątpliwości – funkcjonalnie e-faktury w KSeF nie przynosi zmiany w tym zakresie.
Ryzyko kontroli podatkowej 2026 rośnie, a organy KAS coraz skuteczniej typują przedsiębiorców do weryfikacji. Kontrola z urzędu skarbowego może dotyczyć nawet firm dochowujących należytej staranności w rozliczeniach VAT, CIT czy PIT. Dużą rolę w tym procesie odgrywa KSeF oraz inne narzędzia analityczne fiskusa, które umożliwiają szybkie wykrywanie nieprawidłowości. Sprawdź, jakie czynniki zwiększają ryzyko kontroli podatkowej w 2026 roku i które firmy są najbardziej narażone.
Aplikacja Podatnika KSeF 2.0 umożliwia wystawianie czterech rodzajów faktur korygujących:
Planujesz sprzedaż za granicę i chcesz mieć pewność, że dopełnisz wszelkich obowiązków związanych z prawidłowym przekazaniem kontrahentowi faktury ustrukturyzowanej? Sprawdź, w jaki sposób posiadanie przez kontrahenta zagranicznego stałego miejsca prowadzenia działalności gospodarczej w Polsce wpływa na sposób przekazania faktury ustrukturyzowanej. Z tekstu dowiesz się, jakie metody przekazania faktury ustrukturyzowanej kontrahentowi zagranicznemu są prawidłowe i które ustalenia z odbiorcą pomagają uniknąć błędów.
Z tekstu dowiesz się:
Planujesz sprzedaż za granicę i zastanawiasz się, jak wygląda kwestia przekazania faktury wystawionej w KSeF kontrahentowi zagranicznemu? Sprawdź, które kroki są kluczowe, by bezpiecznie przekazać dokument i nie utknąć w formalnościach.
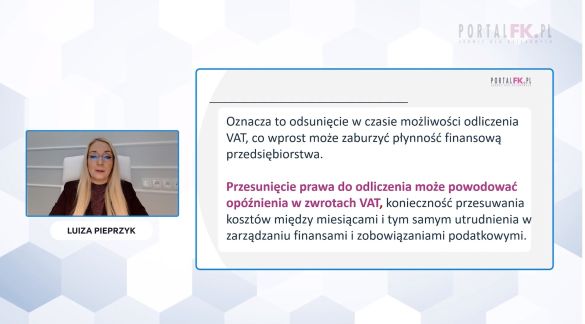
KSeF miał usprawnić rozliczenia, jednak w praktyce oznacza pojawienie się nowych wyzwań dla podatników VAT. W tym szkoleniu ekspertka pokazuje, jak zmienia się moment otrzymania faktury, dlaczego data nadania numeru KSeF może przesunąć odliczenie VAT na kolejny okres oraz jakie skutki może to wywołać dla płynności finansowej przedsiębiorstwa.
Pierwsze miesiące działania KSeF pokazały, z jakimi problemami i błędami w praktyce mierzą się księgowi przy wystawianiu oraz korygowaniu faktur ustrukturyzowanych. Jednocześnie od 1 kwietnia kolejne firmy zostaną objęte obowiązkiem korzystania z KSeF. Na szkoleniu ekspert pokaże najczęstsze pułapki oraz praktyczne sposoby ich rozwiązania.
Korzystanie z Krajowego Systemu e-Faktur (KSeF) wymaga wcześniejszego uwierzytelnienia – zarówno przez podatników, jak i osoby działające w ich imieniu. Sprawdź, jakie metody uwierzytelniania są dostępne, kiedy trzeba uzyskać certyfikat KSeF, a kiedy wystarczy token lub podpis zaufany. Dowiesz się również, jakie zmiany czekają użytkowników po 2026 roku i jak uniknąć problemów z dostępem do systemu.
KSeF od 1 kwietnia 2026 r. obejmie kolejną dużą grupę przedsiębiorców, którzy będą zobowiązani do wystawiania faktur wyłącznie w systemie. Resort finansów zapewnia, że KSeF jest gotowy na pełne wdrożenie. Sprawdź, kto musi stosować KSeF, jakie są limity oraz jakie zmiany i nowe funkcjonalności pojawią się w darmowych narzędziach.
Numer referencyjny KSeF to unikalny identyfikator, który system nadaje fakturze po jej pozytywnej weryfikacji. Sprawdź, dlaczego jego nadanie ma kluczowe znaczenie i dowiedz się, jakie konsekwencje wiążą się z tym etapem procesu fakturowania. Artykuł wyjaśnia też, czym numer KSeF różni się od numeru faktury i w jakich sytuacjach odgrywa szczególną rolę.
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip
 /WiedzaiPraktyka
 /wip