WSA orzekła, iż okazjonalne lub wynikające ze specyfiki działalności parkowanie pojazdu poza siedzibą firmy nie oznacza, że samochód nie jest wykorzystywany wyłącznie do działalności gospodarczej. Jednak aby odliczyć 100% VAT od wydatków na eksploatacje auta, podatnik musi wprowadzić zasady użytkowania samochodów służbowych (regulamin, umowa lub zarządzenie), dające gwarancje ich wykorzystania wyłącznie do celów działalności gospodarczej.
Przedsiębiorca wynajmuje pomieszczenie, w którym prowadzi biznes. Zamierza je wyremontować. Czy ma prawo odliczyć VAT od poniesionych wydatków? Poznaj stanowisko organu podatkowego.
Zdarza się, że pracownik parkuje firmowy samochód poza firmą. Czy przedsiębiorca nie straci prawa do odliczenia pełnego VAT? Poznaj najnowsze stanowisko organów podatkowych i sądów administracyjnych.
Jedna z firm kupiła auta do dalszej odsprzedaży, niektóre są używane jako pojazdy demonstracyjne. Czy w tej sytuacji przedsiębiorca straci prawo do odliczenia pełnego VAT? Sprawdźmy.
Przedmiotem sporu między podatnikiem a organem podatkowym były zapisy wewnętrznych dokumentów określających sposób wykorzystywania samochodów demonstracyjnych w prowadzonej działalności gospodarczej. Zdaniem organu podatkowego nie wykluczają one użycia samochodów do celów prywatnych. W szczególności kwestionowane były postanowienia dotyczące wyjazdów służbowych w celu uzupełnienia paliwa przed udostępnieniem pojazdu klientowi lub transportu pojazdu do miejsc, w których realizowane są imprezy promocyjne i szkolenia techniczne.
Zdaniem fiskusa kontrowersje w zakresie pełnego odliczania VAT naliczonego dotyczyły również udostępniania samochodów osobom niebędącym pracownikami podatnika, tj. klientom salonu samochodowego wykonującym jazdy próbne, dziennikarzom i innym osobom prowadzącym na rzecz spółki działania marketingowe i działania PR.
Wewnętrzne przepisy nie wykluczały bowiem użycia samochodów do celów innych niż działalność gospodarcza.
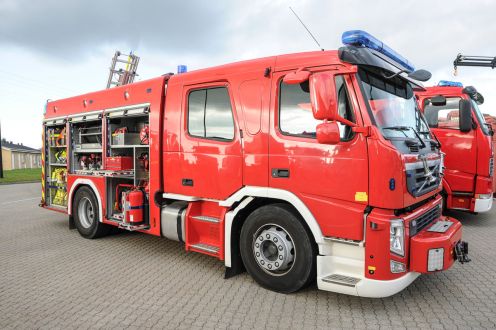
Gmina kupiła wozy strażackie? Zobacz, jakie warunki muszą być spełnione, aby odliczyć VAT?
Podstawową przesłanką warunkującą stosowanie obowiązującego od 1 stycznia prewspółczynnika (o którym mowa w art. 86 ust. 2a ustawy o VAT) jest wykonywanie przez podatnika czynności „innych niż działalność gospodarcza” (z wyjątkiem wykorzystania na cele osobiste, do których może mieć zastosowanie art. 7 ust. 2 i art. 8 ust. 2 ustawy o VAT).
Pytanie: Od początku tego roku jako jednostka budżetowa – ogród zoologiczny – zobowiązani jesteśmy do stosowania prewspółczynnika w rozliczeniach VAT. Posiadamy magazyn, przez który przechodzi większość zakupów, np. żywność dla zwierząt, materiały do remontów. Do tej pory, ponieważ odliczaliśmy VAT w 100%, ewidencja magazynowa prowadzana była w cenach netto wynikających z faktur. Obecnie nie odliczamy całej kwoty VAT. Czy możemy jednak nadal ujmować zakupy magazynowe w cenach netto, a VAT nieodliczalny księgować bezpośrednio w koszty, dokonując stosownych zapisów w polityce rachunkowości.
Pytanie: Firma jest zwolniona z VAT. Płaci VAT od importu usług, który księguje w koszty VAT. Faktury kosztowe krajowe księguje bezpośrednio w kwotach brutto na konto kosztowe danej usługi. Czy w celu wyodrębnienia kwot VAT, którego spółka nie może odliczyć, można księgować w koszty danej usługi kwoty netto, a kwotę VAT na osobne konto kosztowe np., VAT nie do odliczenia?
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip
 /WiedzaiPraktyka
 /wip