Od 1 lutego 2026 r. prawidłowe wskazanie obowiązkowych elementów faktury w KSeF będzie warunkiem skutecznego wystawienia dokumentu w systemie. Wystarczy brak jednego pola w strukturze FA(3), aby faktura została odrzucona. Sprawdź, jakie dane muszą znaleźć się na fakturze ustrukturyzowanej i dowiedz się, na co szczególnie powinni zwrócić uwagę księgowi oraz przedsiębiorcy.
Z tekstu dowiesz się:
Sprawdzisz, czy noty zbiorcze trzeba przesyłać do KSeF.
Faktura papierowa w KSeF budzi dziś wiele wątpliwości wśród księgowych i przedsiębiorców. Czy papierowy dokument nadal jest oryginałem? Kiedy trzeba pobrać plik XML z systemu, a kiedy można rozliczyć fakturę poza KSeF? Sprawdź, jak bezpiecznie postępować z dokumentami przynoszonymi przez klientów i uniknąć błędów w rozliczeniach.
Logowanie do KSeF przez Węzeł Krajowy jest możliwa od 14 lutego 2026 r. Ministerstwo Finansów przyspieszyło zmiany po problemach z logowaniem Profilem Zaufanym w pierwszych dniach działania systemu. Do KSeF użytkownicy zalogują się m.in. przez aplikację mObywatel. Poznaj szczegóły.
Czy można anulować fakturę w KSeF? To jedno z najczęstszych pytań zadawanych przez księgowych i biura rachunkowe po wdrożeniu systemu. Sprawdź, jakie możliwości daje KSeF w przypadku błędnie wystawionego dokumentu i dowiedz się, jak prawidłowo naprawić pomyłkę, aby uniknąć konsekwencji podatkowych.
Dowiesz się, czy trzeba rozdzielać zakupy między JDG a gospodarstwo rolne.
Upewnisz się, czy KSeF od 1 kwietnia 2026 r. zmienia zasady rozliczeń.
Zmianę wprowadza rozporządzenie z dnia 13 lutego 2026 r. zmieniające rozporządzenie w sprawie korzystania z Krajowego Systemu e-Faktur (Dz.U.2026.169). Jej celem jest zmiana przepisów w zakresie daty rozpoczęcia uwierzytelniania podmiotów korzystających z KSeF przy użyciu środka identyfikacji elektronicznej wydanego w systemie identyfikacji elektronicznej przyłączonym do węzła krajowego identyfikacji elektronicznej.
Certyfikat KSeF na NIP spółki to rozwiązanie, które pozwala firmie zachować kontrolę nad uprawnieniami i jednocześnie ograniczyć widoczność danych osobowych pracowników w systemie. Sprawdź, jakie typy certyfikatów należy wygenerować, jak działa model podmiotowy oraz na co zwrócić uwagę przy organizacji trybu online i offline w KSeF. Dowiesz się, które rozwiązanie będzie bezpieczne i zgodne z przepisami.
Korekta faktury w KSeF wymaga zastosowania ściśle określonej procedury – dokumentu nie można edytować ani usunąć po nadaniu numeru systemowego. Sprawdź, jak prawidłowo poprawić błędny NIP, dane nabywcy lub kwoty i dowiedz się, kiedy konieczna jest korekta do zera oraz wystawienie nowej faktury.
Faktury zagraniczne w KSeF budzą wiele wątpliwości – zwłaszcza w przypadku sprzedaży do kontrahentów spoza Polski, procedur OSS czy samofakturowania. Sprawdź, kiedy powstaje obowiązek wystawienia faktury w systemie i dowiedz się, które transakcje pozostają poza KSeF.
Rozliczanie delegacji w KSeF to jedno z większych wyzwań organizacyjnych dla księgowych i przedsiębiorców po wdrożeniu systemu. Zmiana z papierowych dokumentów na ustrukturyzowane faktury wymaga nowych procedur i jasnych zasad współpracy z pracownikami. Sprawdź, jak uporządkować ten proces i dowiedz się, na co zwrócić szczególną uwagę przy ewidencji wydatków z delegacji.
Udostępnienie certyfikatu KSeF księgowej to temat, który budzi wiele wątpliwości wśród przedsiębiorców i biur rachunkowych. Czy można przekazać certyfikat wystawiony na spółkę? A co z certyfikatem osoby fizycznej? Sprawdź, jakie rozwiązania są dopuszczalne i dowiedz się, jak zapewnić księgowej dostęp do faktur w KSeF bez ryzyka naruszenia zasad bezpieczeństwa.
W e-Urzędzie Skarbowym został udostępniony nowy formularz zawiadomienia o nadaniu lub odebraniu uprawnień do korzystania z Krajowego Systemu e-Faktur ZAW-FA (3). Zawiadomienie to jest udostępnione w formie interaktywnego, intuicyjnego formularza. Dowiedz się więcej na ten temat.
KSeF a kontrole podatkowe to temat, który budzi coraz więcej pytań wśród podatników i księgowych wraz z wejściem w życie obowiązkiem stosowania Krajowego Systemu e-Faktur. Centralny dostęp organów podatkowych do faktur ustrukturyzowanych w czasie niemal rzeczywistym rodzi wątpliwości, czy fiskus zyskuje pełną wiedzę o obrocie gospodarczym oraz jak zmienia się charakter czynności sprawdzających, kontroli podatkowych i sporów z organami. Sprawdź, jakie dane są dostępne w KSeF, czy wpływa to na zakres uprawnień kontrolnych oraz jakie konsekwencje te zmiany niosą dla podatników.
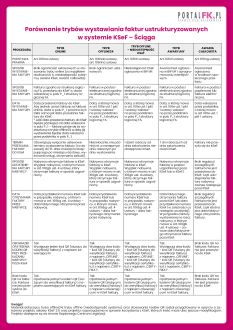
Porównanie trybów wystawiania faktur ustrukturyzowanych w KSeF to praktyczna ściąga dla księgowych i przedsiębiorców. Zestawiamy tryb online, offline24, tryb niedostępności KSeF oraz tryb awaryjny, wskazując różnice w zakresie daty wystawienia faktury, terminu przesłania do KSeF, sposobu udostępnienia dokumentu nabywcy oraz obowiązku stosowania kodu QR. Dzięki temu szybko sprawdzisz, jakie zasady obowiązują w konkretnej sytuacji.
Z e-booka dowiesz się:
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip


 /WiedzaiPraktyka
 /wip