Wyjście z estońskiego CIT – kiedy trzeba zapłacić podatek
Pytanie:
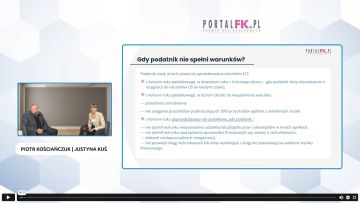
Pytanie dotyczy CIT estońskiego. Spółka osiąga zysk w każdym z 4 lat opodatkowania ryczałtem. Zysk po zakończeniu roku na podstawie uchwały przeznaczany jest w części na wypłatę dywidendy, a w części na kapitał zapasowy. Nie występuje w spółce zysk niepodzielony. Od czego spółka zapłaci podatek na wyjściu? Czy zapłaci podatek na wyjściu tylko od zysku z ostatniego roku podatkowego, czy też zapłaci podatek od kwoty zysków przeznaczonych w okresie opodatkowania ryczałtem na kapitał zapasowy?
Korzyści
Po przeczytaniu tekstu dowiesz się:
Jakie są skutki podatkowe wyjścia z estońskiego CIT.
Polecamy też:
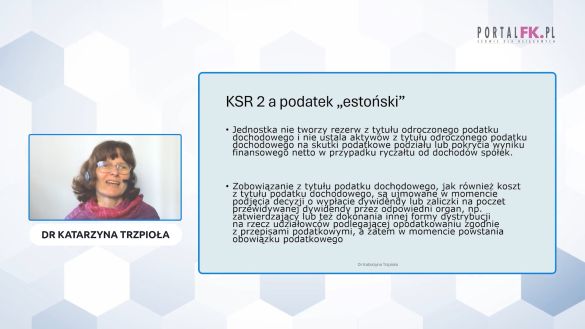
Estoński CIT – e-szkolenia i komentarze ekspertów
Uzyskaj dostęp do Portalu FK a wraz z nim:
-
 Aktualne informacje o zmianach w prawie (24/dobę)
-
 Indywidualne konsultacje z ekspertami (odpowiedź w 48 h)
-
 Codziennie aktualizowana baza ponad 40 500 porad dotyczących podatków, VAT, rachunkowości, ZUS i prawa pracy
-
 Ponad 3 000 narzędzi: kalkulatory, wzory dokumentów, formularze, szkolenia i porady wideo
Jeśli posiadasz konto
Zaloguj się:
Komentarze: 2
Zaloguj się aby dodać komentarz
Martyna Filo
Zapłata podatku po rozdysponowaniu
Jeżeli dobrze rozumiem, to po wyjściu z estońskiego CIT, przy założeniu, że nie chcemy zapłacić podatku jednorazowo (Art. 28t. ust. 2), to korzystamy z Art. 28r. ust. 3.
4 lipiec 2024 o 13:45
Sylwia Maliszewska do: Martyna Filo
Odp: Zapłata podatku po rozdysponowaniu
dzień dobry
poniżej wyjaśnienie od autorki odpowiedzi:
Korzystamy z 28r ust. 3 ustawy o podatku dochodowym od osób prawnych jak niżej, zatem jeśli nie chcemy płacić jednorazowo, wtedy płacimy dopiero kiedy dojdzie do dystrybucji zysku i składamy deklarację do końca trzeciego miesiąca rokuZobacz więcej
Odpowiedz4 lipiec 2024 o 14:31
Zaczekaj! Skorzystaj z promocji: 24h za 0 zł
Tylko teraz możesz BEZPŁATNIE przetestować PortalFK.pl przez 24h! GWARANTUJEMY:
- dostęp do pełnej zawartości portalu i wszystkich jego funkcji,
- tysiące porad i wskazówek udzielonych
przez najlepszych ekspertów, - ponad 70 szkoleń video,
- całkowity brak opłat!
Poradnia 48h
Jeśli masz jakiekolwiek pytania skorzystaj z indywidualnej porady grona naszych wybitnych Ekspertów.
 /WiedzaiPraktyka
 /wip