Zmiany w KSeF: co już działa, a co dopiero zapowiedziało MF

Zmiany w KSeF obejmują zarówno funkcje, które już działają, jak i rozwiązania dopiero zapowiadane przez Ministerstwo Finansów. Sprawdź, które nowości są już dostępne, jakie mają planowane terminy i na co warto zwrócić uwagę przy obsłudze klientów biura rachunkowego.
- Dowiesz się, które zmiany w KSeF już obowiązują, a które pozostają zapowiedzią.
- Sprawdzisz, jak długo mają działać tokeny KSeF i jakie zmiany dotyczą certyfikatów.
- Poznasz zasady korzystania z identyfikatora płatności zbiorczych.
- Zrozumiesz, które nowe funkcje zależą od zmian w przepisach, a które od aktualizacji API.
- Sprawdzisz, jakie działania biuro rachunkowe może podjąć już teraz.
Zmiany w KSeF – które funkcje już działają, a które są dopiero zapowiadane
Na VII Międzynarodowym Kongresie Biur Rachunkowych w Kielcach przedstawiciele Ministerstwa Finansów zapowiedzieli długą listę zmian w KSeF: tokeny ważne do 30 listopada 2027 r., nowe rodzaje certyfikatów, płatność do 500 faktur jednym przelewem, większe faktury, rejestr zdarzeń, opisy faktur do automatycznego księgowania i bezpłatną kasę fiskalną w telefonie. Część z tych funkcji działa już od 23 września.
Zapowiedzi z kongresu łatwo odczytać jako kalendarz zmian, które dopiero nadejdą. To tylko część prawdy. Dwie z omawianych funkcji działają w KSeF od 23 września 2026 r. Kilka innych wymaga zmiany rozporządzenia, którego projekt dopiero ma zostać przedstawiony. Reszta trafi do specyfikacji technicznej interfejsu API, czyli zadziała w biurze dopiero wtedy, gdy wdroży ją producent programu księgowego.
Jak będą wprowadzane zmiany w KSeF – przepisy czy aktualizacja API
Zmiany przedstawili na kongresie, który odbył się 29 i 30 września 2026 r. w Kielcach, Anna Mytyk, zastępca dyrektora Departamentu Podatku od Towarów i Usług w Ministerstwie Finansów, oraz Roman Łożyński, dyrektor Centrum Informatyki Resortu Finansów (CIRF).
Anna Mytyk wskazała dwie drogi wprowadzania zmian. To, co wymaga uregulowania w przepisach, resort przedstawi w projekcie nowelizacji rozporządzenia w sprawie korzystania z KSeF. Do tej grupy należą utrzymanie tokenów, certyfikaty i identyfikatory płatności. Pozostałe zmiany mają trafić do specyfikacji technicznych.
Tokeny KSeF do 30 listopada 2027 r. – co zmieni się w zasadach ich ważności
Według obowiązującego rozporządzenia w sprawie korzystania z KSeF tokeny mogą służyć do uwierzytelniania tylko do 31 grudnia 2026 r. W sierpniowym podręczniku KSeF resort zapowiedział jednak zachowanie tej metody i zmianę rozporządzenia. Na kongresie padła konkretna data: obecne tokeny mają wygasnąć 30 listopada 2027 r. Tę samą datę CIRF podał 10 września w kanale technicznym dla programistów.
Do tego czasu podatnicy mają przejść na nowy rodzaj tokenów. Będą one dostępne na stałe, ale zawsze z określonym terminem ważności. W czerwcowym podsumowaniu konsultacji i w odpowiedzi na interpelację nr 19230 z 15 września resort opisał ten termin jako od 1 do 365 dni, z możliwością automatycznego odnawiania. Uzasadnienie jest proste: token bez daty wygaśnięcia działałby także po zamknięciu firmy.
Certyfikaty KSeF – trzy nowe warianty dla spółek i jednostek podległych
Resort zapowiedział trzy nowe warianty istniejących certyfikatów KSeF. Najlepiej udokumentowany jest pierwszy: certyfikat z identyfikatorem wewnętrznym, czyli identyfikatorem jednostki podległej. Planuje go także odpowiedź na interpelację nr 19230, choć bez daty. To odpowiedź na problem jednostek samorządu terytorialnego. Jak mówił dyrektor CIRF, gmina Warszawa ma około 16 tys. jednostek podległych i faktura, która trafia do skarbnika, często nie pozwala ustalić, której jednostki dotyczy.
Dwa pozostałe warianty znamy na razie tylko z wystąpienia na kongresie. Jeden ma być zawężony do jednego NIP, bo dziś właściciel kilku firm często ma jeden certyfikat. Drugi ma łączyć NIP i identyfikator jednostki, co pozwoli wskazać konkretną filię lub oddział.
Dla biur obsługujących kilka spółek jednego właściciela to dobra wiadomość. Certyfikat ograniczony do jednej spółki zmniejsza ryzyko pomyłki, na przykład wysłania faktur jednej spółki z uprawnieniami drugiej.
Identyfikator płatności zbiorczych w KSeF – jak działa i kiedy trzeba go stosować
Na kongresie identyfikator płatności zbiorczych przedstawiono jako jedną z dużych zmian w API KSeF. Ta funkcja jest już dostępna: identyfikator działa w API od 23 września 2026 r. Domyślny limit to 500 faktur w jednym identyfikatorze, czyli w jednej płatności. Na kongresie padło, że limit można będzie podnieść do 5 tys. faktur na wniosek. Według dokumentacji MF wniosek o zwiększenie limitu składa się przez formularz kontaktowy KSeF.
Sam obowiązek wynika z art. 108g ustawy o VAT. Od 1 stycznia 2027 r. czynny podatnik VAT, który płaci przelewem za fakturę z KSeF wystawioną przez innego czynnego podatnika VAT, musi podać w tytule płatności numer tej faktury w KSeF albo identyfikator zbiorczy. Firma, która płaci jednym przelewem za kilkadziesiąt faktur od jednego dostawcy, nie zmieści tylu numerów w tytule przelewu. Jeden kod zastępuje wtedy całą listę.
Żeby to zadziałało, obsługę identyfikatora musi wdrożyć program do przelewów oraz bank. Skoro funkcja jest już w API, pytanie do obu dostawców warto zadać teraz, a nie w grudniu.
Zmiany w KSeF – większe faktury i dłuższy okres pobierania danych
Dziś faktura bez załącznika może mieć w KSeF najwyżej 1 MB, a z załącznikiem 3 MB. Resort zapowiedział zwiększenie limitu do 5 MB. Plany potwierdził w sierpniu na swoim kanale technicznym, z zapowiedzią propozycji, która do końca września się nie ukazała. Relacja z kongresu podaje też 10 MB dla faktury korygującej. Żaden dokument MF nie potwierdza na razie tej liczby, więc warto ją sprawdzić w projekcie. Większy rozmiar nie zniesie jednak limitu 10 tys. pozycji na fakturze, który wynika ze schematu FA(3). Takiej zmiany nikt nie zapowiedział.
Druga zmiana, o którą prosiły biura, już działa. Od 23 września 2026 r. zapytanie o faktury i wniosek o ich eksport mogą obejmować do 100 dni zamiast dotychczasowych 3 miesięcy. Jedna paczka nadal może zawierać najwyżej 10 tys. faktur.
Rejestr zdarzeń w KSeF i automatyczne księgowanie faktur
Rejestr zdarzeń to robocza nazwa propozycji, którą resort konsultował wiosną jako model zdarzeń biznesowych i synchronizacji zmian. Na kongresie padło, że pierwsze zdarzenia mają działać w pierwszym kwartale 2027 r. W dokumentacji technicznej nie ma jeszcze ani tej funkcji, ani daty. Dla biur najważniejszy element to znacznik przyjęcia faktury do systemu. Program księgowy będzie mógł pokazać, że od ostatniego sprawdzenia wpłynęła nowa faktura.
Dziś program musi sam co jakiś czas pytać KSeF, czy pojawiły się nowe faktury. Limity liczby zapytań sprawiają, że nie robi się tego co chwilę, więc faktura kosztowa może pojawić się w biurze z opóźnieniem. Dyrektor CIRF zwrócił uwagę na skalę zmiany: wymaga ona indeksowania bazy, która liczy dziś około 800 mln faktur.
W tym samym pakiecie jest kwalifikowanie faktur i ich pozycji oraz dodawanie opisów. Takie informacje mają pozwolić zaksięgować fakturę automatycznie. W przykładach, które CIRF opublikował w maju, pojawiają się kwalifikacje takie jak „do zaksięgowania”, „wymaga wyjaśnienia” czy „wyłączona z księgowania”, a także opis faktury i opis pozycji. Według tych przykładów informacje mają być widoczne tylko dla podmiotu, który je wprowadził. Resort zastrzega, że to wciąż przykłady.
Biuro skorzysta z automatycznego księgowania tylko wtedy, gdy jego program obsłuży te pola.
Aplikacja Podatnika KSeF 3.0 i zgłaszanie fałszywych faktur
Na kongresie zapowiedziano, że od 1 stycznia 2027 r. ma działać Aplikacja Podatnika w wersji 3.0, z wygodniejszym trybem rozszerzonym, własną bazą kontrahentów i towarów oraz podpowiadaniem niektórych pozycji. Tej zapowiedzi nie potwierdza jeszcze żaden dokument MF. Dla małych klientów biur, którzy wystawiają kilka faktur miesięcznie w bezpłatnej aplikacji, baza kontrahentów usunęłaby główną niedogodność: wpisywanie tych samych danych przy każdej fakturze.
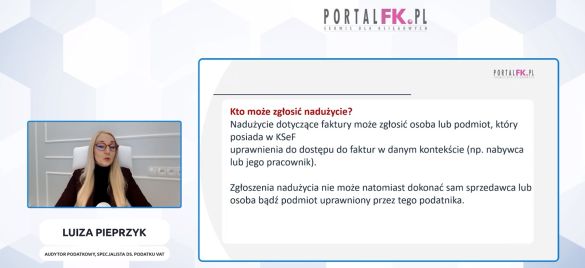
Zgłaszanie fałszywych faktur już działa. Od 24 kwietnia 2026 r. w Aplikacji Podatnika jest funkcja „Zgłoszenie nadużycia”, dostępna w szczegółach faktury. Resort planuje dodać tę funkcję także do API, czyli do programów księgowych.
Krajowa e-Kasa Rejestrująca – kasa fiskalna w telefonie od 2028 roku
Krajowa e-Kasa Rejestrująca (KeKR) to bezpłatna aplikacja Krajowej Administracji Skarbowej do wystawiania paragonów na telefonie zamiast na tradycyjnej kasie fiskalnej. Projekt ustawy jest w wykazie prac legislacyjnych rządu, a MF planuje, że rozwiązania wejdą w życie 1 lipca 2028 r. Zasadą ma pozostać paragon papierowy, a e-paragon ma być wydawany na życzenie klienta. To nie jest funkcja KSeF i nie dotyczy faktur, ale wielu klientów biur sprzedaje i na faktury, i na paragony, więc warto ją śledzić.
Zmiany w KSeF nie zmieniają terminów obowiązkowego systemu ani zasad kar
Nie zmieniają terminów, od których KSeF jest obowiązkowy. Nie dotyczą też kar za wystawianie faktur poza systemem. Ministerstwo Finansów ogłosiło 16 września 2026 r. plan przedłużenia odroczenia kar do 31 grudnia 2027 r. To osobny projekt zmiany ustawy, a nie część omówionego pakietu, i do czasu jego uchwalenia pozostaje projektem. Z relacji z kongresu nie wynika również zmiana struktury faktury FA(3).
Co biuro może zrobić już teraz
- Spisać tokeny i certyfikaty wszystkich klientów wraz z datami ważności. Nowe tokeny zawsze będą miały termin ważności, więc ta lista przyda się na stałe.
- Zapytać dostawcę programu księgowego i bank, kiedy obsłużą identyfikator płatności zbiorczych. Funkcja już działa w KSeF, a od 1 stycznia 2027 r. dotyczy płatności między czynnymi podatnikami VAT.
- Przy pobieraniu faktur za kwartał korzystać z okresu do 100 dni, jeżeli program na to pozwala.
- U klientów z wieloma spółkami albo jednostkami podległymi zaplanować przejście na certyfikaty zawężone do NIP lub jednostki, gdy tylko zostaną udostępnione.
- Śledzić Rządowy Proces Legislacyjny. Dopiero opublikowany projekt nowelizacji rozporządzenia pokaże, które z zapowiedzi i od kiedy staną się obowiązującym prawem.
Podsumowanie
Zapowiedzi z kongresu są w większości dobrymi wiadomościami dla biur: dłuższy okres przejściowy dla tokenów, płatność za wiele faktur jednym przelewem, większe faktury i rejestr zdarzeń, który może skrócić drogę faktury kosztowej do księgowości. Dwie z tych zmian, identyfikator zbiorczy i dłuższy okres pobierania danych, działają już dziś, więc warto z nich skorzystać, zamiast czekać na nowy rok.
Pozostałe funkcje warto traktować jako kierunek. Ich realny termin zależy od projektu rozporządzenia, który dopiero ma zostać przedstawiony, oraz od tego, jak szybko wdrożą je producenci programów.
Zaczekaj! Skorzystaj z promocji: 24h za 0 zł
Tylko teraz możesz BEZPŁATNIE przetestować PortalFK.pl przez 24h! GWARANTUJEMY:
- dostęp do pełnej zawartości portalu i wszystkich jego funkcji,
- tysiące porad i wskazówek udzielonych
przez najlepszych ekspertów, - ponad 70 szkoleń video,
- całkowity brak opłat!
Poradnia 48h
Jeśli masz jakiekolwiek pytania skorzystaj z indywidualnej porady grona naszych wybitnych Ekspertów.
 /WiedzaiPraktyka
 /wip