Prezydent podpisał nowelizację ustaw o PIT i CIT. Zakłada ona, że płatność na rachunek spoza białej listy podatników VAT albo z pominięciem obowiązkowego MPP nie będzie pozbawiać podatnika prawa do kosztów uzyskania przychodów. Nowelizacja przewiduje też uproszczenia w informacji TPR, pełnomocnictwach i korektach cen transferowych.
Ustawa o VAT w pewnych przypadkach wymaga podawania na fakturach adnotacji mających postać konkretnych wyrazów, m.in.: „odwrotne obciążenie” lub „mechanizm podzielonej płatności”. Dlatego trzeba sprawdzić, w jaki sposób wymagane oznaczenia są wykazywane w e-fakturze. W strukturze KSeF występują też dodatkowe adnotacje, nieprzewidziane wprost przepisami podatkowymi. Z tekstu dowiesz się m.in.: kiedy adnotacje na e-fakturach są obowiązkowe, czy oznaczenie MPP można stosować na zapas oraz jak traktować dodatkowe znaczniki w KSeF.
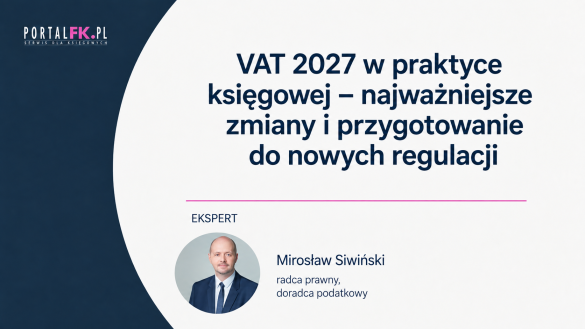
VAT w 2027 roku przyniesie kolejne zmiany, które wpłyną na codzienną pracę księgowych. Podczas webinaru dowiesz się, co zmieni się w rozliczeniach krajowych i transgranicznych, split payment oraz zasadach solidarnej odpowiedzialności nabywcy za VAT. Sprawdzisz też zmiany w imporcie, eksporcie i e-commerce oraz dowiesz się, jak przygotować procedury i systemy księgowe przed wejściem nowych regulacji. Wydarzenie odbędzie się 28 października w godz. 10:30–11:30. Webinar poprowadzi Mirosław Siwiński – radca prawny i doradca podatkowy.
1. Harmonogram zmian w VAT na lata 2026–2027
2. Zmiany w krajowych rozliczeniach VAT
3. Split payment, weryfikacja kontrahenta i odpowiedzialność za VAT
4. Import i eksport towarów po zmianach
5. VAT e-commerce, WSTO, OSS i IOSS
6. Zmiany wynikające z orzecznictwa TSUE
7. Przygotowanie działu księgowego do zmian od 2027 roku
Po przeczytaniu tekstu dowiesz się:
Należyta staranność w VAT to nie tylko obowiązek, ale i forma ochrony dla przedsiębiorców. Sprawdź, kiedy jej brak może skutkować poważnymi konsekwencjami i jakich działań oczekują organy podatkowe. Dowiesz się, na czym polega odpowiedzialność solidarna, jakie znaczenie ma weryfikacja kontrahenta oraz jakich błędów unikać, by nie utracić prawa do odliczenia podatku.
czy można zapłacić faktury końcowe z zastosowanie mechanizmu podzielonej płatności w VAT, jeżeli faktury zaliczkowe były płacone bez MPP.
Czytaj też:
Po przeczytaniu tekstu dowiesz się, czy w przedstawionej sytuacji będzie miła zastosowanie obowiązek dokonania płatności z zastosowaniem mechanizmu podzielonej płatności.
Polecamy też:
Komisja Europejska (KE) zgodziła się na przedłużenie stosowania w Polsce obowiązkowego split payment (MPP). W konsekwencji od 1 marca 2022 r. nie zmieniły się przepisy dotyczące obligatoryjnego MPP. Podatnicy dalej mają obowiązek stosowania tego mechanizmu na dotychczasowych zasadach.
Komisja Europejska (KE) zgodziła się na przedłużenie stosowania w Polsce split payment (MPP). Split payment to skuteczne narzędzie uszczelniania VAT, które zapewnia też bezpieczeństwo dla podatnika i transakcji.
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip
 /WiedzaiPraktyka
 /wip