Rozliczenie kosztów samochodu zastępczego zależy od rodzaju pojazdu, sposobu jego używania oraz właściwego udokumentowania wydatków. Przedsiębiorca może ująć w kosztach m.in. paliwo, opłaty za wynajem, serwis czy przejazdy płatnymi drogami, jeśli wydatki mają związek z działalnością gospodarczą. W przypadku samochodu osobowego używanego także prywatnie trzeba jednak stosować limity: co do zasady 75% kosztów podatkowych i 50% VAT. Sprawdź, jak prawidłowo rozliczyć samochód zastępczy w PIT, CIT, VAT i księgach rachunkowych.
Odliczenie VAT z faktury otrzymanej po okresie rozliczeniowym może znów stać się sporne. Po korzystnym dla podatników wyroku TSUE z 11 lutego 2026 r. w sprawie T-689/24 pojawiła się niekorzystna opinia Rzeczniczki Generalnej. Jeżeli TSUE podzieli to stanowisko, podatnicy mogą stracić możliwość wcześniejszego odliczenia VAT w sytuacji, gdy fakturę otrzymali po zakończeniu okresu rozliczeniowego, ale jeszcze przed wysłaniem JPK_VAT.
Czy parkowanie samochodu firmowego w miejscu zamieszkania może pozbawić przedsiębiorcę prawa do pełnego odliczenia VAT? Wyrok NSA wskazuje, że pełne odliczenie VAT a parkowanie samochodu firmowego w miejscu zamieszkania podatnika nie muszą się wykluczać – o ile spełnione są określone warunki. Sprawdź, co mówi orzecznictwo.
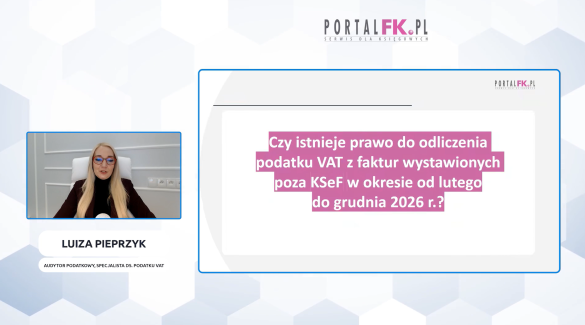
Obowiązkowy KSeF już teraz rodzi wiele praktycznych wątpliwości po stronie księgowych i podatników. Ekspertka podczas szkolenia przeanalizowała problemy, które pojawiły się po pierwszych miesiącach funkcjonowania nowych zasad, w tym prawa do odliczenia VAT z faktur wystawionych poza KSeF, skutki podwójnego wystawienia faktury oraz ryzyka związane z kontrahentami niestosującymi się do obowiązków. Wyjaśniła również, na co zwracać uwagę przy zachowaniu należytej staranności, jak dokumentować współpracę ze sprzedawcami i dlaczego już teraz warto przygotować się na kontrole oraz potencjalne spory w 2027 roku.
Przełomowy wyrok TSUE (T-689/24) dał podatnikom silny argument w sporze o moment odliczenia VAT, podważając polskie przepisy uzależniające to prawo od fizycznego otrzymania faktury. To jednak nie koniec historii. W szkoleniu omówiono nie tylko skutki wyroku dla bieżących rozliczeń i sporów z fiskusem, ale także wyjątkową procedurę rewizji orzeczenia, która wprowadza stan niepewności po stronie księgowych i dyrektorów finansowych.
KSeF miał usprawnić rozliczenia, jednak w praktyce oznacza pojawienie się nowych wyzwań dla podatników VAT. W tym szkoleniu ekspertka pokazuje, jak zmienia się moment otrzymania faktury, dlaczego data nadania numeru KSeF może przesunąć odliczenie VAT na kolejny okres oraz jakie skutki może to wywołać dla płynności finansowej przedsiębiorstwa.
Faktura poza KSeF a odliczenie VAT to zagadnienie, które budzi wątpliwości. Czy faktura, która nie została wprowadzona do KSeF, wciąż daje nabywcy prawo do odliczenia? Jakie ryzyko wiąże się z rozliczeniem takiego dokumentu i w jakich sytuacjach urząd skarbowy może zakwestionować odliczenie podatku naliczonego? Sprawdźmy.
Po przeczytaniu tekstu:
Po przeczytaniu tekstu dowiesz się:
Jak rozliczyć koszty leasingu samochodu na wynajem w spółce z o.o.
Krajowy System e-Faktur (KSeF) to największa rewolucja podatkowa od ponad 30 lat. Choć większość ekspertów skupia się na procesie wystawiania faktur, prawdziwe wyzwanie dla księgowych kryje się po stronie odliczenia VAT w KSeF. Opóźnienia w systemie, brak trybu offline dla faktur zakupowych czy przesunięcie momentu odliczenia mogą poważnie zagrozić płynności finansowej firm. Sprawdź, jakie ryzyka musisz znać i jak już dziś przygotować klientów na nowe realia.
Wyrok WSA w Olsztynie otwiera gminom drogę do częściowego odliczenia VAT od inwestycji związanych z przebudową oświetlenia ulicznego. Sprawdź, jak ta decyzja może wpłynąć na finanse samorządów.
Z tego artykułu:
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip
 /WiedzaiPraktyka
 /wip