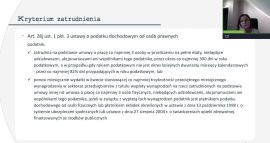
Od tego roku resort finansów doprecyzował niektóre przepisy dotyczące opodatkowania estońskim CIT. Zmiany dotyczą m.in. kryterium zatrudnienia, korekty wstępnej, czy też terminu płatności podatku. Więcej o zmianach w estońskim CIT w poradzie video.
Nowy wzór deklaracji w zakresie ryczałtu od dochodów spółek kapitałowych, uregulowanego w rozdziale 6b ustawy CIT (CIT-8E), a także wór załącznika do niego, znalazły się w projekcie nowego rozporządzenia MF w tej sprawie. Dowiedz się więcej.
Z pierwszym dniem lutego br. mijają terminy ważne m.in. z punktu widzenia podatników i płatników rozliczających podatek dochodowy. W szczególności dotyczą one obowiązków tych podmiotów, związanych wysłaniem dokumentów rozliczeniowych do urzędu skarbowego.
Wraz z początkiem 2021 roku zaczną obowiązywać zmiany wprowadzające estoński CIT. Jakie są wady i zalety tego systemu?
W Dzienniku Ustaw opublikowano rozporządzenie w sprawie nowych wzorów dotyczących opodatkowania ryczałtem od dochodów spółek kapitałowych (estoński CIT). Nowe przepisy weszły w życie 8 stycznia 2021 r. Wzory stosuje się począwszy od roku podatkowego, rozpoczynającego się po 31 grudnia 2020 r.
Ministerstwo Finansów przedstawia estoński CIT jako nowoczesny sposób opodatkowania, który promuje inwestycje i minimalizuje formalności przy rozliczeniu podatków. Czy warto korzystać z estońskiego CIT? Jakie są zagrożenia?
Wielu podatników zastanawia się nad skorzystaniem od przyszłego roku z estońskiego CIT. Aby móc korzystać z tej formy opodatkowania, do końca stycznia 2021 roku trzeba złożyć odpowiedni druk. Opublikowano właśnie projekt zawiadomień o wyborze tej formy opodatkowania, a także oświadczeń do których składania są zobowiązane niektóre podmioty. Sprawdź, jakie to wzory.
Objaśnienia do estońskiego CIT mają być pełnym praktycznych przykładów przewodnikiem, który w prosty sposób wyjaśni każdą wątpliwość podatnika – zapowiada wiceminister finansów.
Estoński CIT miał być z założenia prostym sposobem rozliczeń. Zasady opodatkowania ryczałtem trudno nazwać „prostymi”. Opodatkowanie następuje poziomowo – dochody mogą być opodatkowane aż na czterech etapach korzystania z estońskiego CIT-u, a opodatkowaniu podlega siedem kategorii dochodów – komentują eksperci Andersen. Sprawdź, na jakie pułapki uważać, wybierając estoński CIT.
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip

 /WiedzaiPraktyka
 /wip