Do 30 września 2026 r. musisz przekazać na rachunek ZFŚS pozostałą część rocznego odpisu wraz z ewentualnymi zwiększeniami. Zanim wykonasz przelew, sprawdź przeciętne zatrudnienie, zweryfikuj wysokość odpisu i ustal kwotę pozostałą do wpłaty. Zobacz na dwóch przykładach, jak wykonać obliczenia i dochować terminu, aby uniknąć ryzyka grzywny.
ZFŚS do 30 września 2026 r. – wskazówki dla pracodawcy
Sprawdź, ile odpisu zostało już przekazane na ZFŚS
Do 30 września 2026 r. na rachunku funduszu powinna znaleźć się pełna należna kwota rocznego odpisu wraz z ewentualnymi zwiększeniami.
Zweryfikuj przeciętne zatrudnienie i przelicz odpis
Podstawę naliczenia ustala się na podstawie przeciętnej liczby zatrudnionych, dlatego przed wpłatą warto sprawdzić, czy przyjęte wcześniej dane nadal odpowiadają rzeczywistemu zatrudnieniu.
Nie przekraczaj terminu 30 września
Niedokonanie wpłaty w wymaganej wysokości może skutkować odpowiedzialnością wykroczeniową i grzywną od 20 zł do 5.000 zł.
Dowiesz się, ile odpisu na ZFŚS należy przekazać do 30 września 2026 r. i jak uwzględnić ewentualne zwiększenia.
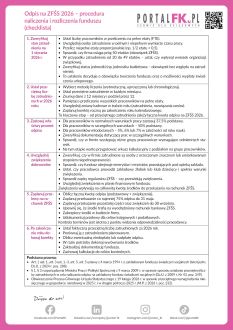
Zanim ujmiesz odpis w kosztach i zaplanujesz przelewy na wyodrębniony rachunek ZFŚS, musisz krok po kroku zweryfikować dane będące podstawą wyliczeń. Kluczowe jest ustalenie stanu zatrudnienia na 1 stycznia 2026 r., prawidłowe obliczenie przeciętnej liczby etatów, zastosowanie właściwych stawek odpisu (37,5% lub 50%) oraz uwzględnienie ewentualnych zwiększeń. Pobierz praktyczną checklistę, która przeprowadzi Cię przez cały proces naliczenia i rozliczenia odpisu na ZFŚS 2026 – od ustalenia podstawy, przez kalkulację kwoty, aż po roczną korektę i dokumentację księgową. Dzięki temu zyskasz pewność, że fundusz został naliczony, ujęty i przekazany zgodnie z obowiązującymi przepisami.
Korekta odpisu na ZFŚS 2025 to jedno z obowiązkowych działań, jakie muszą podjąć pracodawcy jeszcze przed końcem roku. Dotyczy to wszystkich jednostek, które w 2025 r. tworzyły zakładowy fundusz świadczeń socjalnych. Aby urealnić kwotę odpisu, należy obliczyć przeciętną liczbę zatrudnionych na podstawie danych faktycznych, a następnie porównać ją z wartościami przyjętymi w planie. Różnice w naliczeniu mogą skutkować niedopłatą lub nadpłatą, co z kolei rodzi konkretne obowiązki po stronie płatnika. W artykule przypominamy obowiązujące stawki procentowe, podstawę prawną oraz sposób ustalenia przeciętnego zatrudnienia. Prezentujemy również przykład liczbowy, który ułatwi prawidłowe przeprowadzenie korekty odpisu.
Z komentarza eksperta dowiesz się:
Do 30 września 2025 r. pracodawcy muszą uzupełnić pełną kwotę odpisu na Zakładowy Fundusz Świadczeń Socjalnych. Obowiązek ten dotyczy zarówno odpisów podstawowych, jak i fakultatywnych. Co najmniej 75% równowartości rocznego odpisu powinno było zostać przelane na rachunek funduszu do końca maja. Pozostała część musi znaleźć się na rachunku ZFŚS najpóźniej do końca września. Uchybienie temu obowiązkowi wiąże się z ryzykiem nałożenia kary finansowej – grzywny od 20 zł do 5.000 zł – na wniosek Państwowej Inspekcji Pracy. Z tekstu dowiesz się, jak poprawnie obliczyć przeciętne miesięczne zatrudnienie, które stanowi podstawę kalkulacji odpisu, oraz jak wyliczyć kwoty wymagane w 2025 roku.
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip
 /WiedzaiPraktyka
 /wip