Przekroczenie limitu małego podatnika a stawka CIT estońskiego (ryczałtu)
Pytanie:
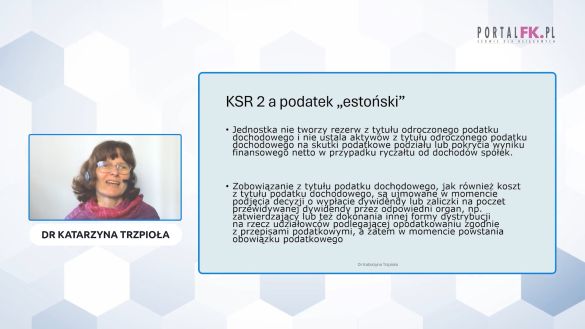
Spółka w 2025 roku przekroczyła limit przychodów uprawniający do statusu małego podatnika. W 2026 roku będzie już stosowała stawkę 20%. Czy w zeznaniu CIT-8E za 2025 rok spółka musi „wyrównać” podatek do 20%, analogicznie do zasad obowiązujących w klasycznym CIT przy utracie prawa do stawki 9%?
Korzyści
- Dlaczego zasady zmiany stawki w CIT estońskim są korzystniejsze niż w CIT klasycznym
- Jak ustala się moment powstania obowiązku podatkowego dla różnych kategorii dochodów w ryczałcie
- Czy przekroczenie limitu w trakcie roku wymusza korektę zaliczek/podatku za miesiące poprzednie
Uzyskaj dostęp do Portalu FK a wraz z nim:
-
 Aktualne informacje o zmianach w prawie (24/dobę)
-
 Indywidualne konsultacje z ekspertami (odpowiedź w 48 h)
-
 Codziennie aktualizowana baza ponad 40 500 porad dotyczących podatków, VAT, rachunkowości, ZUS i prawa pracy
-
 Ponad 3 000 narzędzi: kalkulatory, wzory dokumentów, formularze, szkolenia i porady wideo
Jeśli posiadasz konto
Zaloguj się:
Nie ma jeszcze komentarzy do tego dokumentu.
Zaloguj się aby dodać komentarz
Zaczekaj! Skorzystaj z promocji: 24h za 0 zł
Tylko teraz możesz BEZPŁATNIE przetestować PortalFK.pl przez 24h! GWARANTUJEMY:
- dostęp do pełnej zawartości portalu i wszystkich jego funkcji,
- tysiące porad i wskazówek udzielonych
przez najlepszych ekspertów, - ponad 70 szkoleń video,
- całkowity brak opłat!
Poradnia 48h
Jeśli masz jakiekolwiek pytania skorzystaj z indywidualnej porady grona naszych wybitnych Ekspertów.
 /WiedzaiPraktyka
 /wip