Ministerstwo Finansów przypomniało w informacji zamieszczonej na Portalu Podatkowym, że od 1 stycznia 2020 r. zmieniły się zasady sporządzania sprawozdań finansowych przez podatników CIT, którzy nie są wpisani do rejestru przedsiębiorców Krajowego Rejestru Sądowego (lub są wpisani do innych rejestrów KRS).
Obowiązują już zmiany w składaniu sprawozdań przez niektórych przedsiębiorców. Najważniejszą z nich jest podniesienie progów uprawniających do skorzystania z uproszczeń sprawozdawczych i uproszczeń w zakresie wyceny dla małych jednostek. Zmiany dotyczą sprawozdań składanych za 2019 rok. Sprawdź szczegóły.
O tym, czy badaniu należy poddać sprawozdanie finansowe za 2020 rok, decyduje przekroczenie wartości określonych w art. 64 ustawy o rachunkowości w sprawozdaniu finansowym za 2019 rok.
Od początku tego roku weszły istotne zmiany związane z wprowadzeniem uproszczeń dla niektórych przedsiębiorców. Zmiany te trzeba stosować w sprawozdaniach za 2019 rok.
Resort finansów zamieścił informację o nowych zasadach składania sprawozdań finansowych przez niektórych podatników CIT. Chodzi głównie o podmioty niewpisane do rejestru przedsiębiorców KRS.
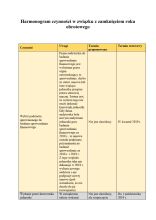
Początek 2020 roku przyniósł wiele zmian w rachunkowości. Zebraliśmy je w tabeli, abyś w jednym miejscu miał wszystkie nowe regulacje.
O tym, czy badaniu należy poddać sprawozdanie finansowe za 2020 rok decyduje przekroczenie wartości określonych w art. 64 ustawy o rachunkowości w sprawozdaniu finansowym za 2019 rok.
Jednostka dominująca, mająca siedzibę lub miejsce sprawowania zarządu na terytorium Rzeczypospolitej Polskiej, ma obowiązek sporządzenia rocznego skonsolidowanego sprawozdania finansowego grupy kapitałowej, obejmujące dane jednostki dominującej i jednostek od niej zależnych wszystkich szczebli, bez względu na ich siedzibę, zestawione w taki sposób, jakby grupa kapitałowa stanowiła jedną jednostkę.
Organizacje pozarządowe, które chcą otrzymywać 1% podatku za 2019 rok, do końca listopada muszą dopełnić formalności w celu znalezienia się na liście podmiotów uprawnionych do korzystania z takiego wsparcia przez podatników.
@ Wiedza i Praktyka Sp. z o.o. \\ Wszystkie prawa zastrzeżone.
/WiedzaiPraktyka
/wip



 /WiedzaiPraktyka
 /wip