Składki ZUS kierowców realizujących przewozy międzynarodowe od 2 lutego br.
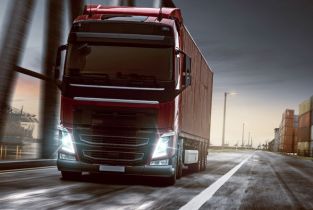
Od 2 lutego 2022 r. zmieniły się przepisy ustawy o czasie pracy kierowców. Zmiana dotyczy również zasad ustalania podstaw wymiaru składek dla kierowców w zakresie przewozów międzynarodowych.
Zasady obowiązujące do 1 lutego 2022 r.
Jeżeli jesteś kierowcą i w okresie do 1 lutego 2022 r. wyjeżdżałeś poza miejscowość będącą siedzibą Twojego pracodawcy (wykonywałeś przewóz drogowy poza tę miejscowość) wyjazd ten mógł być realizowany w ramach podróży służbowej, a co za tym idzie przysługiwały Ci należności na pokrycie kosztów związanych z wykonywaniem tej podróży.
Diety i koszty Twojego noclegu do 1 lutego 2022 r. włącznie – nie były wliczane do podstawy wymiaru składek na ubezpieczenia społeczne, do wysokości diet określonych w przepisach w sprawie wysokości oraz warunków ustalania należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej, z tytułu podróży służbowej na obszarze kraju oraz poza granicami kraju.
Sprawdź też:
Zmiany w prawie pracy, podatkach, ubezpieczeniach i zasiłkach na 2022 r. – PODSUMOWANIE
Zasady obowiązujące od 2 lutego 2022 r.
Począwszy od 2 lutego 2022 r.:
- jako kierowca, który wykonuje zadania służbowe w ramach międzynarodowych przewozów drogowych nie będziesz w podróży służbowej w rozumieniu przepisów art. 77⁵ § 1 Kodeksu Pracy,
- podstawa wymiaru składek na Twoje ubezpieczenia emerytalne i rentowe jako kierowcy w transporcie międzynarodowym jest ustalana zgodnie z przepisami, które dotyczą pracowników zatrudnionych za granicą u polskich pracodawców.
Jak płatnik składek ustali podstawę wymiaru składek na ubezpieczenia kierowców transportu międzynarodowego na nowych zasadach
Krok 1
Płatnik musi ustalić jaki był Twój przychód w rozumieniu przepisów o podatku dochodowym od osób fizycznych za dany miesiąc. W tym celu bierze pod uwagę łączny przychód jaki uzyskałeś za pracę wykonywaną na terenie Polski jak i za granicą.
Nie uwzględnia natomiast:
- zasiłków z ubezpieczeń społecznych,
- wynagrodzenia za czas niezdolności do pracy, wskutek choroby lub odosobnienia w związku z chorobą zakaźną,
- przychodów wymienionych w rozporządzeniu szczególnym, bez stosowania wyłączenia dotyczącego należności z tytułu podróży służbowych. Zastosowanie wyłączenia z podstawy wymiaru równowartości diet przysługujących z tytułu podróży służbowej poza granicami kraju rozważa dopiero w Kroku 2.
Krok 2
A) Jeśli Twój przychód jest wyższy niż prognozowane przeciętne wynagrodzenie (w roku 2022 - 5.922 zł) płatnik:
- pomniejszy przychód o równowartość diety przysługującej z tytułu podróży służbowych poza granicami kraju, za każdy dzień pobytu, określonej w przepisach w sprawie wysokości oraz warunków ustalania należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej poza granicami kraju,
- porówna otrzymaną kwotę z kwotą prognozowanego przeciętnego wynagrodzenia; porównania dokonuje zawsze do pełnej kwoty prognozowanego przeciętnego wynagrodzenia,
- jeśli kwota przychodu po odjęciu równowartości diet będzie niższa niż prognozowane przeciętne wynagrodzenie, wówczas podstawę wymiaru składek będzie stanowić kwota prognozowanego przeciętnego wynagrodzenia.
Do dni pobytu nie zalicza się:
- dni urlopu wypoczynkowego (pomimo tego, że wynagrodzenie urlopowe stanowi podstawę wymiaru składek),
- dni choroby oraz,
- okresu korzystania z urlopu bezpłatnego.
B) Jeśli Twój przychód ustalony zgodnie z punktem pierwszym nie przekroczy prognozowanego przeciętnego wynagrodzenia (w roku 2022 - 5.922 zł):
– w takim przypadku podstawę wymiaru składek płatnik ustala na zasadach ogólnych. Płatnik nie odejmuje równowartości diet, ani nie porównuje przychodu do kwoty przeciętnego wynagrodzenia.
Jaką stawkę diety należy stosować w przypadku kierowcy, który w danej dobie przebywa w więcej niż jednym państwie członkowskim UE?
W tym przypadku płatnik powinien zastosować zasady określone w rozporządzeniu w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej. Zgodnie z nimi dieta przysługuje w wysokości obowiązującej dla docelowego państwa podróży zagranicznej.
W przypadku podróży zagranicznej do dwóch lub więcej państw pracodawca może ustalić więcej niż jedno państwo docelowe. Należność z tytułu diet oblicza:
- za każdą dobę podróży zagranicznej przysługuje dieta w pełnej wysokości;
- za niepełną dobę podróży zagranicznej: do 8 godzin - przysługuje 1/3 diety, ponad 8 do 12 godzin - przysługuje 50% diety, ponad 12 godzin - przysługuje dieta w pełnej wysokości.
Kierowca ma wykonać przewóz do Belgii. Spędził w Niemczech ½ doby, w Luksemburgu ¼ doby oraz w Belgii ¼ doby. Kwotę diety należy ustalić:
Niemcy - 49 € x 50% = 24,5 €
Luksemburg - 48 € x 1/3 = 16 €
Belgia - 48 € x 1/3 = 16 €
Następnie należy zsumować otrzymane wyniki co da kwotę diety przypadającą na przejazd przez kilka państw.
24,5 € + 16 € + 16 € = 56,50 €.
Jak ustala się podstawę wymiaru, gdy kierowca spędził dzień wolny od pracy za granicą w celu odbioru tygodniowego odpoczynku, o którym mowa w rozporządzeniu WE nr 561/2006?
Dzień pobytu, o którym jest mowa w rozporządzeniu oznacza dzień, za który otrzymujesz wynagrodzenie, które stanowi podstawę wymiaru składek, tj. także dzień rozkładowo wolny od pracy w okresie oddelegowania do pracy za granicę (np. sobota, niedziela).
Jeżeli pozostajesz za granicą w oczekiwaniu na podjęcie następnego dnia kolejnej operacji transportowej, dzień ten płatnik zalicza do dni pobytu.
Kierowca skierowany do przewozu w Niemczech, 2 doby spędził w tym kraju w oczekiwaniu na kolejne zlecenie – odbioru towaru z Austrii i przewozu. Osiągnął w tym miesiącu przychód wyższy niż kwota prognozowanego przeciętnego wynagrodzenia. Kwoty równowartości diet
z tych 2 dób (98 €) wlicza się do diet z tytułu pracy (przewozu) na terenie Niemiec.
W jaki sposób płatnik wylicza podstawę wymiaru składek w przypadku poboru wynagrodzenia za czas urlopu kierowcy?
W przypadku, gdy przez część miesiąca wykonujesz pracę w ramach międzynarodowych przewozów drogowych, a przez część miesiąca przebywasz na urlopie wypoczynkowym, pracodawca bierze pod uwagę łączny przychód uzyskany w danym miesiącu, a więc przychód uzyskany za pracę za granicą wraz z wynagrodzeniem za urlop.
https://www.portalfk.pl/urlopy-i-inne-zwolnienia/poznaj-uprawnienia-pracownika-zwiazane-z-urlopem-wypoczynkowym-29114.html
Jeżeli uzyskany łączny przychód jest wyższy od przeciętnego prognozowanego wynagrodzenia to płatnik ma prawo do potrącenia równowartości diet za dni pracy za granicą (z wyłączeniem dni urlopu wypoczynkowego). Z tym zastrzeżeniem, że tak ustalony miesięczny przychód, który stanowi podstawę wymiaru składek nie może być niższy od kwoty przeciętnego prognozowanego wynagrodzenia.
Kierowca skierowany do przewozu do Włoch po zakończeniu pracy skorzystał z 7 dni urlopu, nie wracając do kraju. Płatnik kwotę wynagrodzenia urlopowego wlicza do podstawy wymiaru składek. Nie potrąca natomiast od całości przychodu uzyskanego w danym miesiącu równowartości diet za tych 7 dni, podczas których przebywał na urlopie wypoczynkowym.
Sprawdź też:
PIT od wynagrodzeń kierowców po zmianie przepisów o transporcie drogowym
Zmiany w przepisach o transporcie drogowym
Informacja dla kierowców, gdzie kupić e-bilet autostradowy
Czy można już planować wynagrodzenia kierowców na przyszły rok
Źródło:
www.zus.pl
- § 13 rozporządzenia Ministra Pracy i Polityki Społecznej z 29 stycznia 2013 r. w sprawie należności przysługujących pracownikowi zatrudnionemu w państwowej lub samorządowej jednostce sfery budżetowej z tytułu podróży służbowej (Dz. U. z 2013 r. poz. 167),
- art. 77⁵ § 1 ustawy z 26 czerwca 1974 r. Kodeks pracy (Dz. U. z 2020 r. poz. 1320 ze zm.),
- art. 18 ust. 1 i 2 ustawy z 13 października 1998 r. o systemie ubezpieczeń społecznych (Dz. U. z 2021 r. poz. 423 ze zm.),
- rozporządzenie Ministra Pracy i Polityki Socjalnej z 18 grudnia 1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (Dz. U. z 2017 r. poz. 1949).
Zaczekaj! Skorzystaj z promocji: 24h za 0 zł
Tylko teraz możesz BEZPŁATNIE przetestować PortalFK.pl przez 24h! GWARANTUJEMY:
- dostęp do pełnej zawartości portalu i wszystkich jego funkcji,
- tysiące porad i wskazówek udzielonych
przez najlepszych ekspertów, - ponad 70 szkoleń video,
- całkowity brak opłat!
Poradnia 48h
Jeśli masz jakiekolwiek pytania skorzystaj z indywidualnej porady grona naszych wybitnych Ekspertów.
 /WiedzaiPraktyka
 /wip