Jak przygotować budżet produkcji, gdy koszty materiałów i pracy się zmieniają?
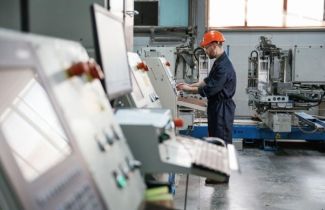
Firmy produkcyjne mają do wyboru wiele metod budżetowania. Gdy ceny materiałów, transportu czy koszty pracy zmieniają się w trakcie roku, jednym z rozwiązań jest budżetowanie kroczące, które pozwala regularnie aktualizować przyjęte założenia. Na czym polega i jak je wdrożyć?
Czym wyróżnia się budżetowanie kroczące?
Budżetowanie kroczące to metoda tworzenia budżetu, która wyróżnia się tym, że budżet jest systematycznie aktualizowany. Przygotowuje się go na wybrany okres – przykładowo rok. Z kolei po upływie wybranego podokresu (miesiąca, kwartału) tworzy się budżet na kolejny podokres. W konsekwencji budżet stale obejmuje ustalony wcześniej horyzont, na przykład kolejnych 12 miesięcy. Po zakończeniu jednego okresu do planu dodawany jest następny. W odróżnieniu od budżetu przygotowanego na zamknięty okres budżet kroczący jest regularnie aktualizowany, a jego horyzont przesuwa się wraz z upływem czasu.
Chociaż budżetowanie kroczące jest tylko jedną z dostępnych metod budżetowania, to dobrze sprawdza się w firmach produkcyjnych. Powodów jest kilka – pozwala uwzględniać zmieniające się ceny m.in. surowców, zmieniające się trendy oraz sezonowy popyt na wybrane grupy produktów. Jednocześnie kadra zarządzająca powinna pamiętać, że plan finansowy to nie wszystko – pozostaje jeszcze obsługa księgowa firmy produkcyjnej.
Przeczytaj również: https://finexis.pl/blog/jak-wybrac-biuro-rachunkowe-dla-firmy-produkcyjnej/.
Jakie zalety i wady ma kroczący budżet w firmie produkcyjnej?
Jednym z podstawowych powodów, dla których powstają budżety kroczące, jest lepsze przewidywanie kosztów produkcji. Przeprowadzanie regularnych analiz pozwala zmodyfikować pierwotne założenia i tym samym dostosować się do zmian, np. szybko zareagować na wzrost kosztów surowców.
Inne zalety budżetowania kroczącego:
- regularna aktualizacja na podstawie rzeczywistych wyników – po zamknięciu kolejnego okresu dane wykonane można wykorzystać do korekty założeń na następne miesiące,
- możliwość częstszego aktualizowania prognoz wraz ze zmianą kosztów i innych założeń,
- dostęp do bardziej aktualnych danych wykorzystywanych przy podejmowaniu decyzji biznesowych.
Chociaż budżet kroczący ma wiele zalet, to warto pamiętać też o jego ograniczeniach. Sporządzenie takiego zestawienia nie jest czynnością jednorazową – wymaga cyklicznej analizy. Do tego potrzebne jest też zaplecze merytoryczne – specjaliści. W przygotowaniu i aktualizacji budżetu przydają się również wiarygodne dane księgowe dotyczące kosztów produkcji, wynagrodzeń czy pozostałych wydatków przedsiębiorstwa.
Jak rozpocząć budżetowanie kroczące w firmie produkcyjnej?
Z uwagi na liczne zalety, jakie ma budżetowanie kroczące, jego wdrożenie może się opłacać przedsiębiorstwu produkcyjnemu. Z drugiej strony wymaga to odpowiedniego przygotowania. Przede wszystkim należy wyznaczyć osoby, które będą odpowiadać za opracowanie budżetu. Powinni to być pracownicy, którzy mają merytoryczne podstawy – wiedzą, jak sporządza się takie zestawienie. Kolejne kroki to:
- określenie okresu budżetowego – najczęściej jest to rok, ale formalnie nie ma przeszkód, aby firma produkcyjna przyjęła, że będą to np. 24 miesiące,
- wskazanie, kto i kiedy będzie analizował wyniki – tylko wówczas budżet rzeczywiście będzie uwzględniać zmieniające się ceny surowców czy koszty pracy,
- określenie, kiedy i jak informacje będą trafiać do osób decyzyjnych w firmie – aby dysponowały one dodatkowymi danymi, które ułatwią im podejmowanie decyzji.
Zaczekaj! Skorzystaj z promocji: 24h za 0 zł
Tylko teraz możesz BEZPŁATNIE przetestować PortalFK.pl przez 24h! GWARANTUJEMY:
- dostęp do pełnej zawartości portalu i wszystkich jego funkcji,
- tysiące porad i wskazówek udzielonych
przez najlepszych ekspertów, - ponad 70 szkoleń video,
- całkowity brak opłat!
Poradnia 48h
Jeśli masz jakiekolwiek pytania skorzystaj z indywidualnej porady grona naszych wybitnych Ekspertów.
 /WiedzaiPraktyka
 /wip