Kary za przestępstwa i wykroczenia skarbowe 2027 – nowe limity i wysokość grzywien
Kary za przestępstwa i wykroczenia skarbowe 2027 będą wyższe niż w 2026 roku, ponieważ zależą od minimalnego wynagrodzenia. Od 1 stycznia 2027 r. minimalne wynagrodzenie wyniesie 4.950 zł, co wpływa m.in. na wysokość mandatów, grzywien sądowych i stawek dziennych. Sprawdź, jakie limity będą obowiązywać w 2027 roku i kiedy czyn jest wykroczeniem skarbowym, a kiedy przestępstwem skarbowym..
- Dowiesz się, jakie limity i wysokości grzywien za przestępstwa i wykroczenia skarbowe będą obowiązywać w 2027 roku.
- Sprawdzisz, kiedy czyn jest wykroczeniem skarbowym, a kiedy przestępstwem skarbowym oraz dlaczego ma to znaczenie dla wysokości kary.
- Poznasz, jak wzrost minimalnego wynagrodzenia wpływa na mandaty, grzywny sądowe i stawki dzienne w Kodeksie karnym skarbowym.
Od czego zależą kary za przestępstwa i wykroczenia skarbowe w 2027 roku?
Zgodnie z rozporządzeniem Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. wysokość minimalnego wynagrodzenia za pracę od 1 stycznia 2027 r. wyniesie 4.950 zł, czyli jest wyższa o 144 zł.
W 2026 roku była to odpowiednio kwota: 4.806 zł.
Odpowiedzialność za przestępstwa lub wykroczenia skarbowe dotyczy osób, które nie wywiązują się z obowiązków nałożonych przez przepisy podatkowe, np. niezłożenie w terminie zeznania PIT-36 lub innych deklaracji podatkowych stanowi wykroczenie skarbowe.
Ile wynosi kara za przestępstwo skarbowe w 2027 roku?
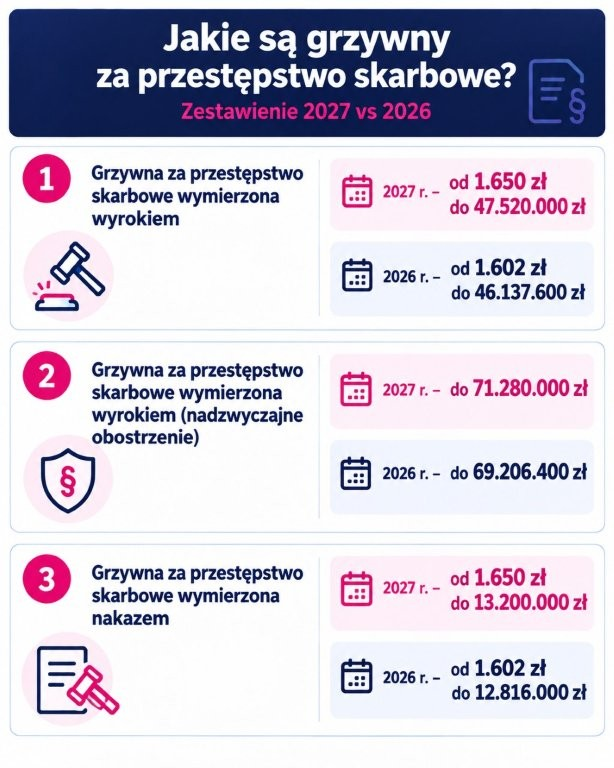
Za przestępstwa skarbowe sąd może ukarać: grzywną w stawkach dziennych, ograniczeniem wolności lub pozbawieniem wolności. Wymierzając karę grzywny, określa liczbę stawek oraz wysokość jednej stawki dziennej (najniższa liczba stawek wynosi 10, najwyższa – 720).
Sąd może też wymierzyć karę grzywny wyrokiem nakazowym w granicach nieprzekraczających wysokości 200 stawek dziennych.
Ustalając stawkę dzienną, brane są pod uwagę dochody sprawcy, jego warunki osobiste, rodzinne, stosunki majątkowe i możliwości zarobkowe (stawka dzienna nie może być niższa od jednej trzydziestej części minimalnego wynagrodzenia ani też przekraczać jej czterystukrotności).
Niewydanie paragonu fiskalnego jako przestępstwo skarbowe
Problem: Przedsiębiorca prowadzi działalność gospodarczą, będąc podatnikiem VAT. Prowadzi księgę przychodów i rozchodów w sposób rzetelny i niewadliwy. Jednocześnie jest zobowiązany ewidencjonować sprzedaż przy zastosowaniu kasy fiskalnej. Niestety podczas nabycia sprawdzającego okazało się, że przez zamyślenie nie wydał, urzędnikowi podającemu się za klienta, paragonu fiskalnego. Jakie kary się z tym wiążą?
Rozwiązanie: W takim przypadku może mu być postawiony zarzut popełnienia przestępstwa skarbowego. W myśl art. 62 § 4 w zw. z art. 62 § 1 Kodeksu karnego skarbowego, kto wbrew przepisom ustawy dokona sprzedaży z pominięciem kasy rejestrującej albo nie wyda dokumentu z kasy rejestrującej, podlega karze grzywny do 180 stawek dziennych. Oznacza to, że maksymalna kwota grzywny za to przestępstwo w 2027 roku może być orzeczona przez sąd w wysokości 11.880.000 zł (180 stawek × 66.000 zł – maksymalna stawka dzienna).
Jakie są kary za wykroczenia skarbowe w 2027 roku?
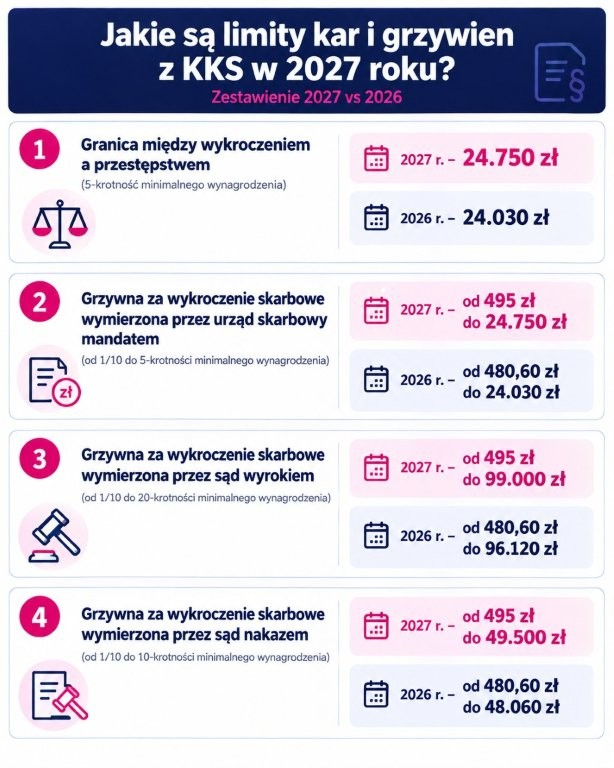
Za wykroczenie Kodeks karny skarbowy przewiduje wyłącznie grzywnę, którą wymierza organ podatkowy (najczęściej urząd skarbowy) lub sąd. W takich przypadkach kara grzywny może być wymierzona przez sąd w granicach od jednej dziesiątej do dwudziestokrotnej wysokości minimalnego wynagrodzenia (w 2027 roku – od 495 zł do 99.000 zł).
Wyrokiem nakazowym sąd może wymierzyć karę grzywny za wykroczenie skarbowe w granicach nieprzekraczających dziesięciokrotnej wysokości minimalnego wynagrodzenia (w 2027 roku – od 495 zł do 49.500 zł).
Czym różni się przestępstwo skarbowe od wykroczenia skarbowego?
Należy też pamiętać o określeniu granicy między wykroczeniem a przestępstwem skarbowym, gdyż decyduje to o kompetencji rozstrzygania sprawy – sąd lub organ podatkowy (inny organ finansowy).
Kodeks karny skarbowy określa, że wykroczeniem skarbowym jest czyn zagrożony karą grzywny określoną kwotowo, jeżeli kwota uszczuplonej lub narażonej na uszczuplenie należności publicznoprawnej albo wartość przedmiotu czynu nie przekracza pięciokrotnej wysokości minimalnego wynagrodzenia w czasie jego popełnienia (w 2027 roku będzie to 24.750 zł).
Sąd może zastosować karę nadzwyczajnie obostrzoną, która nie może przekroczyć 1080 stawek dziennych kary grzywny.
Wyrokiem nakazowym można wymierzyć karę grzywny za przestępstwo w granicach nieprzekraczających wysokości 200 stawek dziennych.
Od minimalnego wynagrodzenia zależy wysokość jednej stawki, która nie może być niższa od 1/30 tego wynagrodzenia do 400-krotności tej 1/30.
Stawka dzienna:
2027 r. – od 165 zł do 66.000 zł
2026 r. – od 160,20 zł do 64.080 zł
Kary za przestępstwa i wykroczenia skarbowe 2027 – co warto zapamiętać?
Wzrost minimalnego wynagrodzenia w 2027 roku przekłada się bezpośrednio na wyższe kary za przestępstwa i wykroczenia skarbowe 2027. Kluczowe znaczenie ma granica 24.750 zł – decydująca o tym, czy czyn zostanie zakwalifikowany jako wykroczenie, czy jako przestępstwo. Wysokość grzywien może sięgać nawet kilkudziesięciu milionów złotych – warto więc znać aktualne progi.
Sprawdź też:
- Zastaw skarbowy 2026 – nowy limit wartości rzeczy i praw majątkowych
- Kara porządkowa 2026 – nowe limity i zasady nakładania kary
- Ryzyko kontroli podatkowej 2026 – które firmy są na celowniku fiskusa
- art. 23, art. 48, art. 53 § 2-4 ustawy z 10 września 1999 r. Kodeks karny skarbowy (tekst jedn.: Dz.U. z 2025 r. poz. 633 ze zm.),
- rozporządzenie Rady Ministrów z 14 września 2026 r. w sprawie wysokości minimalnego wynagrodzenia za pracę oraz wysokości minimalnej stawki godzinowej w 2027 r. (Dz.U. z 2026 r. poz. 1213).
 /WiedzaiPraktyka
 /wip