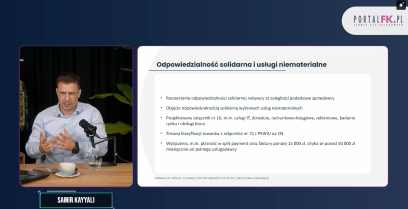
Zmiany w przepisach o VAT rozszerzają zakres odpowiedzialności solidarnej nabywców na kolejne rodzaje usług, w tym usługi księgowe, doradcze, informatyczne i reklamowe. Kiedy nabywca może odpowiadać za VAT niezapłacony przez kontrahenta? Jakie znaczenie mają limity 15.000 zł i 50.000 zł oraz stosowanie mechanizmu podzielonej płatności?
Korzyści
- Dowiesz się, kogo będą dotyczyć nowe zasady odpowiedzialności solidarnej w VAT.
- Poznasz sposoby ograniczania ryzyka podatkowego – sprawdzisz, kiedy split payment może chronić nabywcę oraz dlaczego warto stosować procedury należytej staranności i weryfikacji kontrahentów.
- Nauczysz się rozpoznawać sytuacje, w których może powstać odpowiedzialność solidarna.
Autor: Samir Kayyali
Doświadczenie zawodowe zdobywał zarówno w międzynarodowych podmiotach świadczących usługi doradcze, jak i polskich kancelariach prawnych i podatkowych. Jego praktyka obejmuje w szczególności restrukturyzację grup kapitałowych w celu osiągnięcia optymalizacji podatkowej, sporządzanie dokumentacji w zakresie cen transferowych oraz bieżące doradztwo w podatkach dochodowych oraz podatku VAT. Nadzorował szereg badań due diligence oraz uczestniczył w obsłudze rachunkowo-podatkowej przekształceń oraz likwidacji spółek prawa handlowego. Absolwent międzynarodowych studiów Master Studies in Finance na kierunku Corporate Finance na Uniwersytecie Ekonomicznym we Wrocławiu. Prelegent na wielu konferencjach i seminariach podatkowych. Wykładowca na studiach podyplomowych i kursach przygotowujących do egzaminu na doradcę podatkowego. Stale publikuje komentarze i artykuły zarówno w prasie eksperckiej jak i popularnej.


 /WiedzaiPraktyka
 /wip